Powódź, huragan, grad: jak polisa definiuje żywioły
W ogólnych warunkach powódź, zalanie i huragan to trzy różne zdarzenia, z których każde ma własną definicję i własny warunek wypłaty. Sprawdź, gdzie kryją się progi prędkości wiatru i dlaczego woda z rzeki bywa czymś innym niż woda z ulicy.
Treść zweryfikowana przez: Anna Wróblewska, radca prawny (3.08.2026)
Krótko
Ogólne warunki definiują żywioły przez konkretne progi: huragan zwykle od określonej prędkości wiatru, powódź jako zalanie wskutek wystąpienia wody z koryta albo opadów. Zdarzenie, które nie mieści się w definicji, nie uruchamia wypłaty, nawet gdy szkoda jest oczywista dla każdego.
Dlaczego definicja jest ważniejsza niż nazwa
Ubezpieczyciel nie płaci za „szkodę po burzy", tylko za zdarzenie odpowiadające definicji z ogólnych warunków. Ta sama woda w piwnicy bywa powodzią, zalaniem albo skutkiem wody gruntowej, a każde z tych zdarzeń ma inny status w polisie. Sposób czytania takich zapisów opisujemy w poradniku o czytaniu ogólnych warunków.
Huragan i próg prędkości wiatru
Definicja huraganu opiera się zwykle na prędkości wiatru potwierdzonej przez instytut meteorologiczny. Progi bywają różne w różnych zakładach, więc przy tym samym wietrze jedna polisa zadziała, a druga nie. Część ogólnych warunków dopuszcza alternatywny dowód: masowy charakter szkód w okolicy.
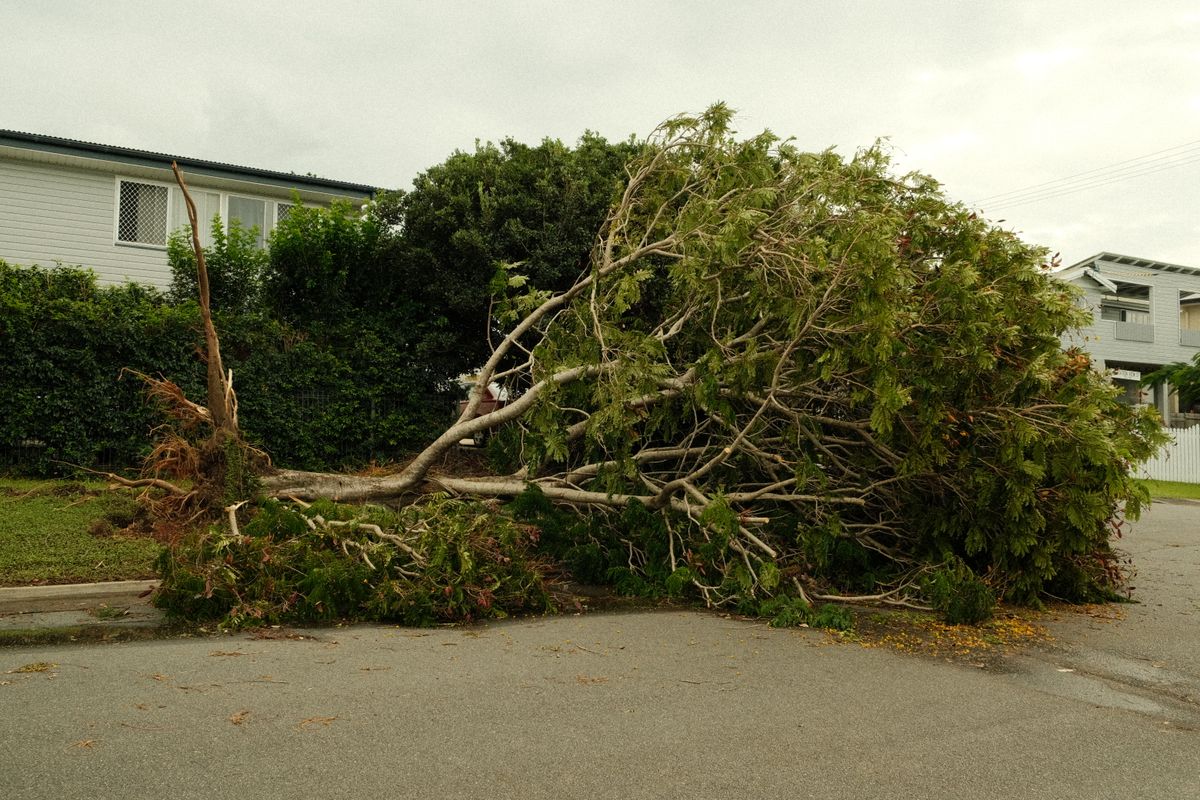
Praktyczna rada: po nawałnicy zachowaj lokalne doniesienia o szkodach i zdjęcia sąsiednich posesji. Jeśli w tej samej ulicy zerwało dachy z kilku budynków, jest to argument nawet bez pomiaru z najbliższej stacji.
Powódź kontra zalanie
Powódź to zwykle zalanie terenu wskutek wystąpienia wody z koryta rzeki, jeziora albo wskutek intensywnych opadów. Zalanie to woda z instalacji, z sąsiedniego lokalu albo przez nieszczelny dach. Trzecia kategoria to podniesienie się poziomu wód gruntowych, w wielu ofertach wyłączone albo dostępne tylko jako rozszerzenie.
Rozróżnienie ma konsekwencje finansowe. Ochrona przed powodzią bywa niedostępna dla nieruchomości na terenach zalewowych albo objęta karencją liczoną w dniach od zawarcia umowy. Sytuację wody z instalacji i od sąsiada opisujemy w poradniku o zalanym mieszkaniu.
Grad, śnieg i osunięcie ziemi
- Grad jest zwykle objęty ochroną bez dodatkowych warunków, ale szkody w elewacji i stolarce bywają limitowane.
- Napór śniegu i lodu to osobne ryzyko, przy którym zakłady sprawdzają stan techniczny dachu i obowiązek jego odśnieżania.
- Osunięcie i zapadanie się ziemi bywa wyłączone, gdy wynika z działalności człowieka, na przykład prac budowlanych obok.
Trzy wyłączenia, które wracają najczęściej
Po pierwsze, zły stan techniczny budynku: przeciekający od lat dach nie jest szkodą nagłą. Po drugie, brak konserwacji rynien i instalacji. Po trzecie, szkody powstałe przed początkiem ochrony, w tym zawilgocenie narastające miesiącami. Każde z nich zakład potrafi wykazać oględzinami.
Co zrobić po nawałnicy
- Zabezpiecz budynek przed powiększaniem się szkody: prowizoryczne przykrycie dachu, wypompowanie wody.
- Zrób zdjęcia przed rozpoczęciem prac zabezpieczających i po nich.
- Zachowaj rachunki za materiały i usługi zabezpieczające, bo są zwykle zwracane.
- Zgłoś szkodę i poproś o oględziny przed remontem.
- Zbierz dowody na charakter zjawiska: dane meteorologiczne, doniesienia lokalne, zdjęcia okolicy.
Wysokość wypłaty zależy też od tego, czy suma odpowiada realnej wartości odtworzeniowej. Jak ją policzyć, pokazujemy w kalkulatorze sumy ubezpieczenia domu.
Burza potrafi zniszczyć nie tylko dach: przepięcie w instalacji to osobne ryzyko i osobny limit.
Definicje, które decydują o odmowie
Spory po nawałnicy toczą się prawie zawsze o to samo: czy zdarzenie mieści się w definicji z umowy. Trzy z nich warto znać przed szkodą.
- Huragan. Umowy wymagają zwykle prędkości wiatru powyżej wartości progowej, często siedemnastu metrów na sekundę. Potwierdzenie wydaje instytut meteorologiczny dla danej stacji i daty.
- Powódź. To zalanie terenu przez wodę z cieku, zbiornika albo opadów. Woda, która weszła przez nieszczelny dach, jest deszczem nawalnym, nie powodzią, i bywa objęta osobnym ryzykiem.
- Grad. Sporne bywają nie same uszkodzenia, lecz ich datowanie. Zgłoszenie po miesiącu spotyka się z pytaniem, skąd wiadomo, że wgniecenia pochodzą z tej burzy.
Karencja przy powodzi
Ryzyko powodzi bywa objęte okresem oczekiwania, zwykle trzydziestu dni od zawarcia umowy. Polisa kupiona w dniu ogłoszenia ostrzeżenia hydrologicznego nie zadziała i to zapis stosowany powszechnie.
Sprawdź też, czy Twój adres nie leży w strefie zagrożenia powodziowego. Na mapach ryzyka publikowanych przez instytucje wodne widać to dokładniej niż w pamięci sąsiadów, a zakłady korzystają z tych samych danych przy wycenie składki.
Częste pytania
Czy każda wichura to huragan w rozumieniu polisy?
Czym różni się powódź od zalania?
Czy dostanę odszkodowanie za wodę gruntową w piwnicy?
Czy mogę remontować przed oględzinami?
Czy ubezpieczyciel zwróci koszt zabezpieczenia dachu?
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, Internetowy System Aktów Prawnych isap.sejm.gov.pl
- Materiały edukacyjne i komunikaty dla klientów rynku finansowego, Komisja Nadzoru Finansowego knf.gov.pl
- Poradniki i raporty dla klientów rynku ubezpieczeniowego, Rzecznik Finansowy rf.gov.pl