Ubezpieczenie firmy i sprzętu: co obejmuje polisa mienia
Laptop, sprzęt warsztatowy, towar w magazynie i wyposażenie lokalu. To wszystko można ubezpieczyć, ale diabeł siedzi w definicjach miejsca ubezpieczenia i w limitach dla sprzętu przenośnego. Sprawdź, jak zbudować sensowny zakres.
Treść zweryfikowana przez: Paweł Adamczyk, rzeczoznawca majątkowy, 12 lat po stronie zakładu ubezpieczeń (3.08.2026)
Krótko
Mienie firmowe ubezpieczasz od zdarzeń losowych i od kradzieży. Sprzęt przenośny wymaga osobnego rozszerzenia na szkody poza siedzibą. Sprawdź definicję miejsca ubezpieczenia, limity dla elektroniki oraz to, czy umowa rozlicza szkody w wartości odtworzeniowej, czy w rzeczywistej. To zmienia wypłatę.
Od czego zacząć
Zrób spis majątku firmy z podziałem na trzy grupy: wyposażenie stałe, sprzęt przenośny oraz towar i materiały. Każda z nich podlega innym zasadom i innym limitom.
Bez tego spisu suma ubezpieczenia będzie zgadywana, a przy szkodzie okaże się za niska. Skutki opisujemy w haśle niedoubezpieczenie.
Zdarzenia losowe
Podstawowy zakres obejmuje pożar, zalanie, uderzenie pioruna, wichurę i inne zdarzenia wymienione w umowie. Przy lokalu na parterze albo w piwnicy zwróć uwagę na definicję zalania i podtopienia.
Kradzież i wymogi zabezpieczeń
Kradzież z włamaniem jest zwykle osobnym ryzykiem z własnym limitem. Ubezpieczyciel określa wymagania dotyczące drzwi, zamków, krat i alarmu, a ich niespełnienie bywa podstawą odmowy wypłaty.
Przeczytaj tę sekcję przed podpisaniem umowy i sprawdź, czy Twój lokal je spełnia. To tańsze niż odkrycie tego po włamaniu.
Sprzęt przenośny
Laptop wyniesiony z biura zwykle nie jest objęty polisą mienia stacjonarnego, bo znajduje się poza miejscem ubezpieczenia. Potrzebne jest rozszerzenie o sprzęt przenośny, obejmujące szkody w podróży i u klienta.
Sprawdź limit na jedno urządzenie oraz udział własny. Bywają one na tyle wysokie, że przy jednym laptopie ochrona traci sens.
Towar i materiały
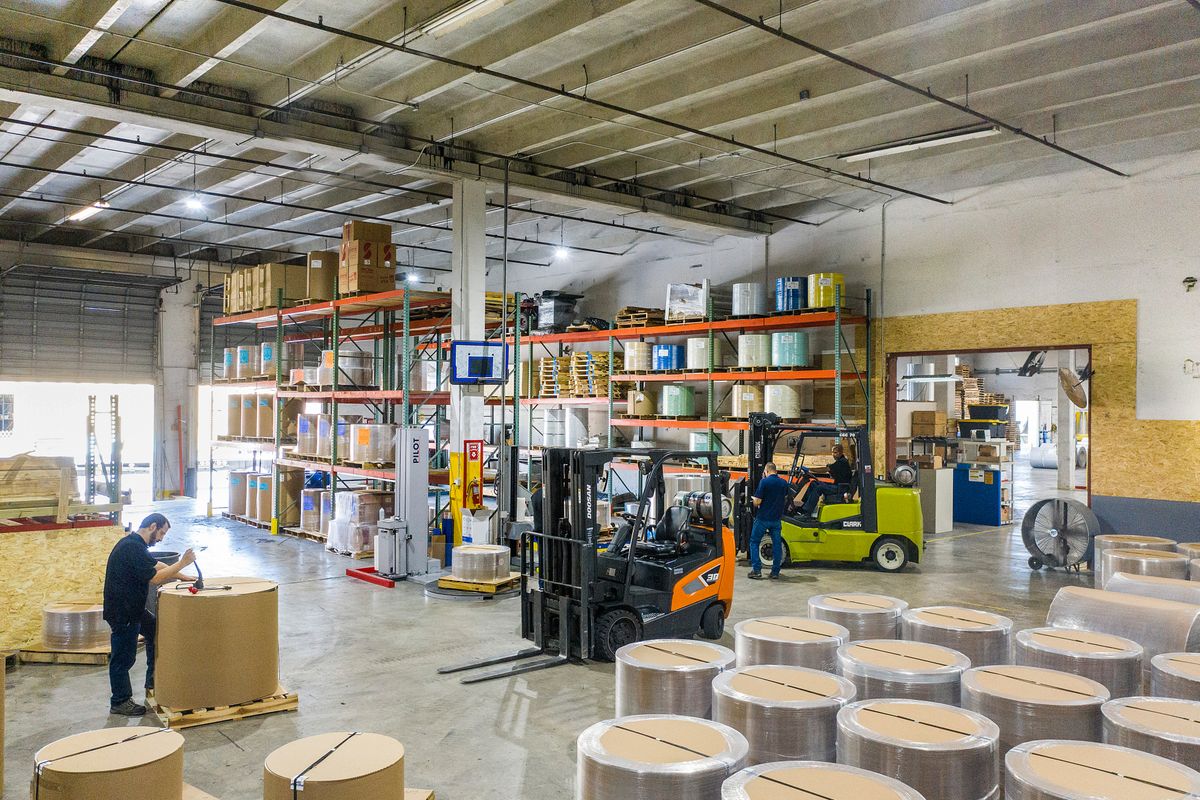
Zapas w magazynie wycenia się zwykle według wartości zakupu albo kosztu wytworzenia. Uważaj na sezonowe wahania: suma dobrana w marcu może nie wystarczyć na stan magazynu w listopadzie.
Część umów pozwala ustalić sumę na poziomie maksymalnego stanu w roku i rozliczyć składkę po zakończeniu okresu.
Wartość odtworzeniowa czy rzeczywista
Przy sprzęcie starszym niż kilka lat ten zapis decyduje o połowie wypłaty. Rozliczenie w wartości rzeczywistej potrąca zużycie, a odtworzeniowe pozwala odkupić sprzęt tej samej klasy. Różnicę opisujemy w haśle wartość odtworzeniowa.
Przerwa w działalności
Po pożarze albo zalaniu największą stratą bywa nie sam sprzęt, tylko przestój. Ubezpieczenie utraty zysku pokrywa koszty stałe i utracony dochód przez ustalony okres.
Dla firmy usługowej z jednym lokalem to często ważniejsze niż wartość samego wyposażenia. Uzupełnieniem jest polisa opisana w poradniku OC działalności gospodarczej.
Sam sprzęt to połowa straty: druga to przestój, który pokrywa ubezpieczenie utraconego zysku.
Trzy formuły ochrony mienia
Ta sama hala i ten sam sprzęt bywają ubezpieczone na trzy różne sposoby i to od formuły zależy, czy szkoda w ogóle wchodzi w zakres.
- Od ognia i innych zdarzeń losowych. Zamknięta lista zdarzeń: pożar, zalanie, huragan, przepięcie. Tanio, ale wąsko.
- Od kradzieży z włamaniem i rabunku. Osobna umowa z własnymi wymaganiami co do zabezpieczeń lokalu.
- Od wszystkich ryzyk. Chroni wszystko poza tym, co wyraźnie wyłączono. Droższe, ale przy sprzęcie elektronicznym i przenośnym zwykle jedyne sensowne.
Sprzęt poza siedzibą
Standardowa umowa chroni mienie pod adresem wpisanym do polisy. Laptop u klienta, kamera w plenerze i narzędzia w samochodzie wymagają rozszerzenia o sprzęt przenośny. Bez niego kradzież z auta pozostaje poza ochroną i jest to jedno z najczęstszych nieporozumień w tej grupie umów.
Sprawdź też wartość, według której liczy się wypłata. Wartość odtworzeniowa oznacza koszt zakupu nowego urządzenia, rzeczywista uwzględnia zużycie. Przy sprzęcie starszym niż pięć lat różnica sięga połowy kwoty.
Spis mienia, który przyda się po szkodzie
Po pożarze albo kradzieży to Ty wykazujesz, co miałeś. Ewidencja środków trwałych z numerami seryjnymi, faktury zakupu i zdjęcia pomieszczeń tworzą razem dowód, którego nie da się odtworzyć po zdarzeniu.
Trzymaj kopię poza siedzibą firmy, w chmurze albo u księgowej. Spis, który spłonął razem z halą, nie pomoże w rozmowie z likwidatorem.
Częste pytania
Czy laptop służbowy jest objęty polisą mienia?
Czy mogę ubezpieczyć sprzęt w wynajmowanym lokalu?
Jak wycenić towar w magazynie?
Czy polisa pokryje przepięcie po burzy?
Czy warto ubezpieczyć utratę zysku?
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, Internetowy System Aktów Prawnych isap.sejm.gov.pl
- Poradniki i raporty dla klientów rynku ubezpieczeniowego, Rzecznik Finansowy rf.gov.pl
- Materiały edukacyjne i komunikaty dla klientów rynku finansowego, Komisja Nadzoru Finansowego knf.gov.pl
- Raporty i analizy polskiego rynku ubezpieczeń, Polska Izba Ubezpieczeń piu.org.pl