Assistance: co obejmuje i kiedy naprawdę zadziała
Assistance kosztuje kilkadziesiąt złotych rocznie i przez lata bywa niepotrzebny, aż do dnia, w którym auto staje sto kilometrów od domu. Sprawdź, czym różnią się warianty, gdzie kryją się limity kilometrów i kiedy holowanie zapłacisz sam.
Treść zweryfikowana przez: Marta Zielińska (3.08.2026)
Krótko
Assistance obejmuje naprawę na miejscu, holowanie i pomoc w podróży, ale wariant podstawowy zwykle działa dopiero po wypadku i blisko domu. Rozszerzone pakiety obejmują awarię, brak paliwa i pojazd zastępczy. Limity kilometrów oraz liczba zdarzeń w roku decydują o realnej wartości.
Co zwykle jest w pakiecie
- Naprawa na miejscu zdarzenia, jeśli usterkę da się usunąć w kilkadziesiąt minut.
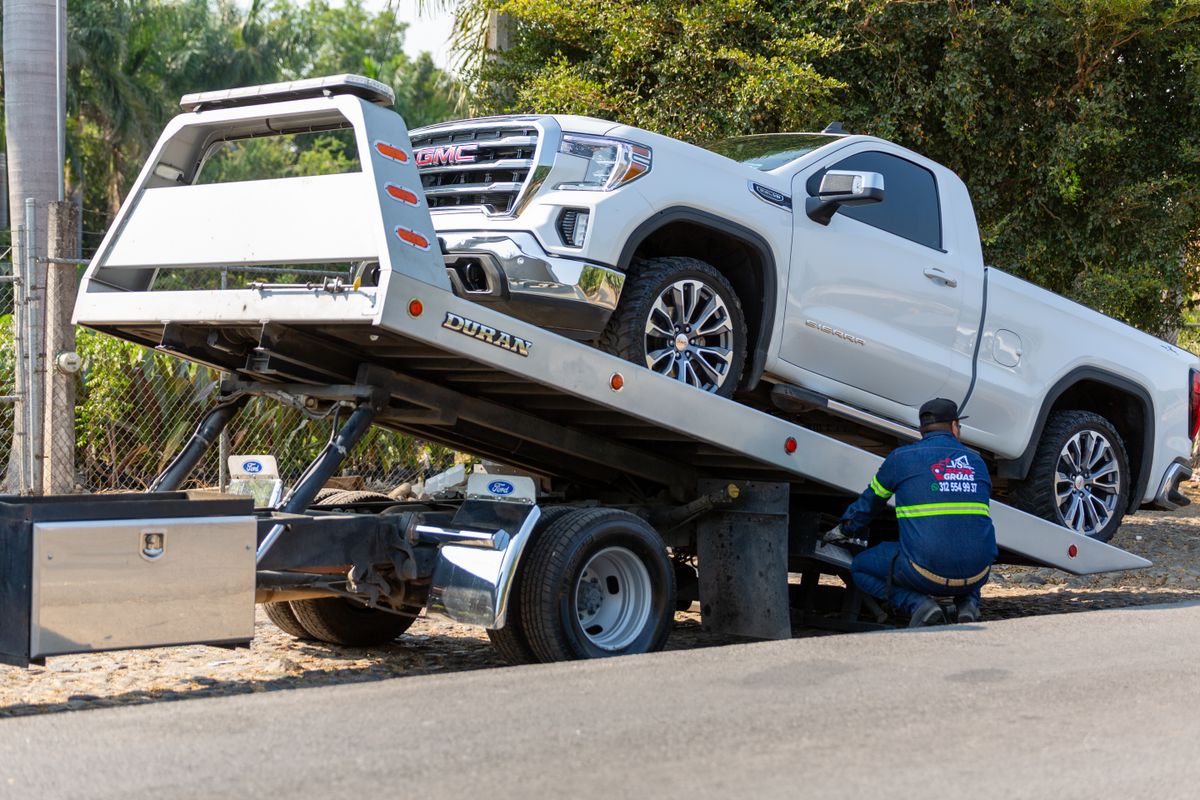
- Holowanie do warsztatu, z limitem kilometrów albo do najbliższego serwisu.
- Pomoc przy typowych kłopotach: rozładowany akumulator, przebita opona, zatrzaśnięcie kluczyków, brak paliwa.
- Transport osób do domu albo do celu podróży.
- Pojazd zastępczy na kilka dni, w wariantach rozszerzonych.
- Nocleg, gdy zdarzenie uniemożliwia kontynuowanie podróży.
Trzy pułapki wariantu podstawowego
Darmowy assistance dołączany do OC bywa węższy, niż sugeruje nazwa. Sprawdź trzy rzeczy, zanim uznasz, że masz ochronę.
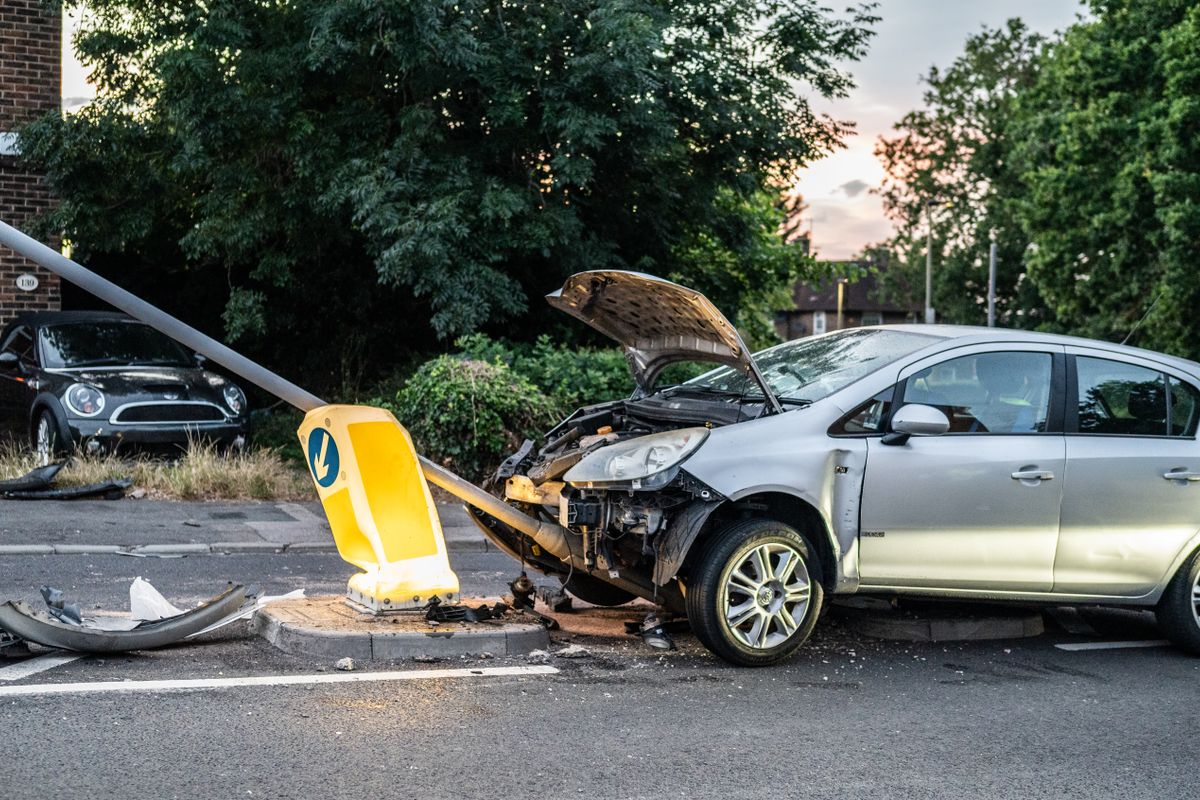
- Zdarzenie objęte ochroną. Wariant podstawowy często obejmuje wyłącznie wypadek, a nie awarię. Auto, które po prostu nie odpala, nie jest wtedy przypadkiem objętym pomocą.
- Odległość od miejsca zamieszkania. Część pakietów działa dopiero powyżej dwudziestu albo pięćdziesięciu kilometrów od domu, co wyklucza najczęstsze sytuacje w mieście.
- Limit kilometrów holowania. Sto kilometrów wystarczy w podróży krajowej, ale nie przy awarii za granicą.
Assistance a pojazd zastępczy z OC sprawcy
To dwie różne rzeczy i warto ich nie mylić. Auto z assistance dostajesz szybko, ale na ograniczoną liczbę dni z własnej polisy. Auto z OC sprawcy przysługuje na cały czas naprawy i jest elementem odszkodowania. Zasady opisujemy w poradniku o pojeździe zastępczym po kolizji.
W praktyce najlepiej działa połączenie obu: assistance na pierwsze dni, a potem najem rozliczany z ubezpieczenia sprawcy.
Kiedy pomoc nie przysługuje
Typowe wyłączenia to jazda pod wpływem alkoholu, brak uprawnień, użycie pojazdu niezgodnie z przeznaczeniem, awaria wynikająca z zaniedbania obsługi oraz zdarzenia poza zakresem terytorialnym. Część zakładów ogranicza też liczbę interwencji w roku, zwykle do dwóch albo trzech.
Zadzwoń do centrum alarmowego przed zamówieniem pomocy drogowej na własną rękę. Holowanie zorganizowane samodzielnie bywa refundowane tylko do niskiego limitu albo wcale.
Czy dopłacać do rozszerzonego wariantu
Ma to sens, gdy jeździsz daleko, masz starsze auto albo podróżujesz z dziećmi. Przy aucie kilkuletnim, używanym głównie w mieście, wariant podstawowy zwykle wystarcza. Przy pojeździe po gwarancji różnica kilkudziesięciu złotych w składce bywa tańsza niż jedno holowanie z trasy.
Zakres assistance to jeden z parametrów, które porównujemy w rankingu wariantów autocasco.
Poza Polską zakres pomocy zależy od kraju i od tego, gdzie polisa w ogóle działa.
Cztery zapisy, które decydują o wartości pakietu
Assistance sprzedaje się hasłem o pomocy na drodze, a różnicę robią liczby ukryte w tabeli świadczeń.
- Limit kilometrów holowania. Wariant podstawowy daje często pięćdziesiąt kilometrów. Awaria w połowie trasy do rodziny oznacza wtedy dopłatę za resztę drogi, liczoną zwykle po kilka złotych za kilometr.
- Odległość od domu. Część umów uruchamia pomoc dopiero powyżej dwudziestu lub pięćdziesięciu kilometrów od miejsca zamieszkania. Auto, które nie odpala pod blokiem, jest wtedy poza ochroną.
- Awaria czy tylko wypadek. Assistance dodawane bezpłatnie do OC obejmuje zwykle wyłącznie następstwa wypadku. Rozładowany akumulator, przebita opona i przepalona pompa paliwa to awarie, a te bywają płatne osobno.
- Auto zastępcze i liczba dni. Trzy dni wystarczą na wymianę rozrusznika. Na naprawę blacharską po kolizji nie wystarczą.
Sprawdź te cztery pozycje w tabeli, zanim porównasz ceny. Pakiet droższy o sto złotych z holowaniem bez limitu i pomocą od pierwszego kilometra bywa tańszy niż jedno wezwanie lawety opłacone samodzielnie.
Częste pytania
Czy assistance działa przy awarii, czy tylko po wypadku?
Czy mogę sam zamówić lawetę i dostać zwrot?
Ile razy w roku mogę skorzystać z assistance?
Czy assistance obejmuje wyjazdy zagraniczne?
Czy skorzystanie z assistance obniża zniżki na OC?
Źródła
- Materiały edukacyjne i komunikaty dla klientów rynku finansowego, Komisja Nadzoru Finansowego knf.gov.pl
- Poradniki i raporty dla klientów rynku ubezpieczeniowego, Rzecznik Finansowy rf.gov.pl
- Ustawa z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, Internetowy System Aktów Prawnych isap.sejm.gov.pl