Jak zgłosić szkodę z OC sprawcy? Krok po kroku
Ktoś uszkodził Twoje auto i przyznaje się do winy. Poniżej masz kolejność czynności od miejsca zdarzenia do wypłaty: co spisać, co sfotografować, gdzie zgłosić szkodę i jakie terminy obowiązują ubezpieczyciela sprawcy.
Treść zweryfikowana przez: Anna Wróblewska, radca prawny (3.08.2026)
Krótko
Szkodę z OC sprawcy zgłaszasz do jego towarzystwa, nie do swojego. Potrzebujesz oświadczenia sprawcy lub notatki policji, numeru polisy i zdjęć z miejsca zdarzenia. Zakład ma 30 dni na wypłatę. Poza naprawą należy Ci się zwrot holowania i auta zastępczego.
Zabezpiecz miejsce zdarzenia
Zanim zaczniesz myśleć o odszkodowaniu, zadbaj o bezpieczeństwo. Włącz światła awaryjne, ustaw trójkąt ostrzegawczy i załóż kamizelkę, jeśli wysiadasz poza terenem zabudowanym. Jeśli ktokolwiek jest ranny, dzwoń pod numer 112 i nie przestawiaj pojazdów.
Dopiero po zabezpieczeniu miejsca przechodzisz do formalności. Kolejność ma znaczenie, bo dokumentacja zrobiona w pośpiechu bywa później nie do uzupełnienia.
Policja czy oświadczenie
Jeśli sprawca przyznaje się do winy i nikt nie jest ranny, wystarczy wspólne oświadczenie. Policję wzywasz wtedy, gdy sprawca kwestionuje swoją odpowiedzialność, gdy są obrażenia, gdy jeden z kierowców może być pod wpływem alkoholu albo gdy uczestnik zdarzenia nie ma ważnego ubezpieczenia.
Notatka policyjna jest mocniejszym dowodem niż oświadczenie. Warto o niej pomyśleć również wtedy, gdy sprawca zachowuje się niepewnie i możesz podejrzewać, że później zmieni wersję.
Co musi zawierać oświadczenie sprawcy
Dokument nie ma urzędowego wzoru, ale musi pozwolić ubezpieczycielowi ustalić trzy rzeczy: kto, kogo i w jakich okolicznościach uszkodził.
- Dane obu kierowców: imię, nazwisko, adres, numer prawa jazdy, numer telefonu.
- Dane obu pojazdów: marka, model, numer rejestracyjny, numer nadwozia.
- Nazwa towarzystwa i numer polisy OC sprawcy.
- Data, godzina i miejsce zdarzenia oraz jego krótki opis.
- Wyraźne przyznanie się sprawcy do spowodowania kolizji.
- Czytelne podpisy obu stron.
Sfotografuj też dowód rejestracyjny i prawo jazdy sprawcy. Dzięki temu nie zależysz od tego, czy poprawnie przepisał swoje dane.
Dokumentacja zdjęciowa
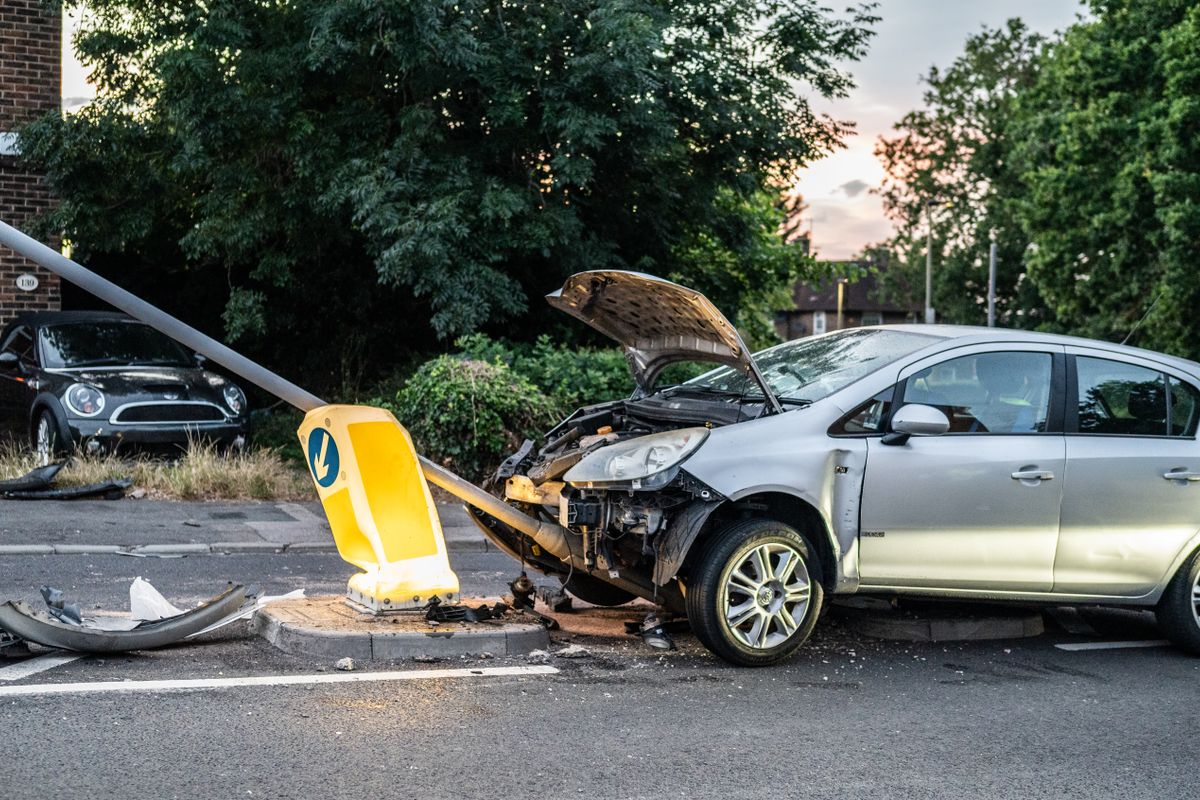
Zdjęcia są najtańszym i najskuteczniejszym dowodem. Zrób je zanim przestawisz pojazdy, bo ustawienie aut po zdarzeniu bywa jedynym dowodem na przebieg kolizji.
- Ogólne ujęcie sytuacji z kilku stron, z widocznym otoczeniem i oznakowaniem.
- Uszkodzenia obu pojazdów z bliska i z dalszej odległości.
- Tablice rejestracyjne obu aut.
- Ślady hamowania, odłamki, uszkodzenia infrastruktury.
Gdzie zgłosić szkodę
Zgłoszenie kierujesz do towarzystwa sprawcy, bo to jego polisa pokrywa Twoją szkodę. Możesz też skorzystać z bezpośredniej likwidacji szkody u własnego ubezpieczyciela, jeśli oferuje tę usługę i spełnione są jej warunki. Znaczenie tego rozwiązania wyjaśniamy w haśle bezpośrednia likwidacja szkody.
Jeśli nie znasz ubezpieczyciela sprawcy, sprawdzisz go w bazie prowadzonej przez Ubezpieczeniowy Fundusz Gwarancyjny po numerze rejestracyjnym i dacie zdarzenia.
Naprawa czy kosztorys
Masz wybór między rozliczeniem kosztorysowym a naprawą w warsztacie na podstawie faktur. Kosztorys daje pieniądze szybciej, ale kwota bywa niższa od realnego rachunku, bo uwzględnia części zamienne i stawki uśrednione.
Nie naprawiaj auta przed oględzinami. Rzeczoznawca musi zobaczyć uszkodzenia, a brak takiej możliwości utrudnia wykazanie zakresu szkody. Jeśli kosztorys wydaje Ci się zaniżony, sprawdź, czy nie zastosowano potrąceń opisanych w haśle amortyzacja części.
Terminy, których pilnuje ustawa
Zakład ubezpieczeń ma 30 dni na wypłatę odszkodowania, licząc od dnia zawiadomienia o szkodzie. Jeśli wyjaśnienie okoliczności w tym czasie nie jest możliwe, termin wydłuża się maksymalnie do 90 dni, ale bezsporna część świadczenia powinna zostać wypłacona wcześniej.
Terminy dla swojej sprawy policzysz w kalkulatorze terminów w szkodzie. Po ich przekroczeniu należą Ci się odsetki ustawowe za opóźnienie.
Co poza naprawą auta
Z OC sprawcy przysługuje Ci pełne naprawienie szkody, a nie tylko blacharka. W praktyce oznacza to również zwrot kosztów holowania, parkowania pojazdu do czasu oględzin, badania technicznego po naprawie oraz wynajmu auta zastępczego na czas naprawy.
Zbieraj wszystkie rachunki od pierwszego dnia. Ubezpieczyciel nie zwróci kosztu, którego nie potrafisz udokumentować.
Gdy odszkodowanie jest zaniżone
Odmowa albo zaniżenie nie kończy sprawy. Złóż reklamację, w której wskażesz konkretne pozycje kosztorysu i dołączysz własne wyliczenie albo oferty warsztatów. Zakład ma 30 dni na odpowiedź, a w sprawach szczególnie skomplikowanych 60 dni.
Pismo przygotujesz w generatorze odwołania od decyzji. Jeśli reklamacja nie pomoże, możesz zwrócić się do Rzecznika Finansowego, a w ostateczności na drogę sądową.
Na czas naprawy z OC sprawcy należy Ci się auto zastępcze i warto wiedzieć, na jakich zasadach. Jeśli sprawca nie miał polisy albo uciekł, sprawę przejmuje Fundusz, a zasady zgłoszenia są inne.
Gdzie zadzwonić i napisać
Gdy dzieje się teraz
Ubezpieczyciel odmówił wypłaty, zaniżył odszkodowanie albo nie odpowiedział na reklamację.
- Kiedy
- Po wyczerpaniu drogi reklamacyjnej u ubezpieczyciela: najpierw reklamacja, potem wniosek do Rzecznika.
- Koszt
- Postępowanie interwencyjne jest bezpłatne. Postępowanie polubowne wiąże się z opłatą.
- Telefon
- 22 333 73 28 dyżur ekspercki, ubezpieczenia i emerytury, poniedziałki, środy i piątki 10:00-14:00
- Telefon
- 22 333 73 26 biuro Rzecznika, sprawy ogólne
- biuro@rf.gov.pl
- Adres
- ul. Nowogrodzka 47A, 00-695 Warszawa
Ubezpieczeniowy Fundusz Gwarancyjny
Sprawca nie miał OC albo uciekł z miejsca zdarzenia. Tu też trafia opłata karna za przerwę w OC.
- Kiedy
- Po wypadku ze sprawcą bez polisy oraz po otrzymaniu wezwania do zapłaty opłaty karnej.
- Koszt
- Zgłoszenie roszczenia jest bezpłatne. Opłatę karną Fundusz może rozłożyć na raty albo umorzyć na wniosek.
- Adres
- Adresu i numeru Fundusz nie podaje na swojej stronie. Dane do korespondencji znajdziesz na otrzymanym piśmie.
- Uwaga
- Pisz zawsze z numerem sprawy z wezwania. Opłatę karną Fundusz może rozłożyć na raty albo umorzyć, ale tylko na wniosek złożony po otrzymaniu wezwania.
Dane sprawdzone na stronach instytucji 7 sierpnia 2026. Pełna lista i kolejność kroków: gdzie szukać pomocy.
Częste pytania
Czy szkodę z OC sprawcy zgłaszam do swojego ubezpieczyciela?
Ile mam czasu na zgłoszenie szkody z OC sprawcy?
Czy przysługuje mi auto zastępcze z OC sprawcy?
Co zrobić, gdy sprawca nie ma ważnego OC?
Czy mogę naprawić auto przed oględzinami?
Czy zgłoszenie szkody z OC sprawcy obniży moje zniżki?
Źródła
- Ustawa z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, Internetowy System Aktów Prawnych isap.sejm.gov.pl
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, Internetowy System Aktów Prawnych isap.sejm.gov.pl
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, Internetowy System Aktów Prawnych isap.sejm.gov.pl
- Poradniki i raporty dla klientów rynku ubezpieczeniowego, Rzecznik Finansowy rf.gov.pl
- Opłaty za brak obowiązkowego ubezpieczenia OC i baza polis, Ubezpieczeniowy Fundusz Gwarancyjny ufg.pl