Rysa na parkingu, nieznany sprawca: z czego pokryć naprawę
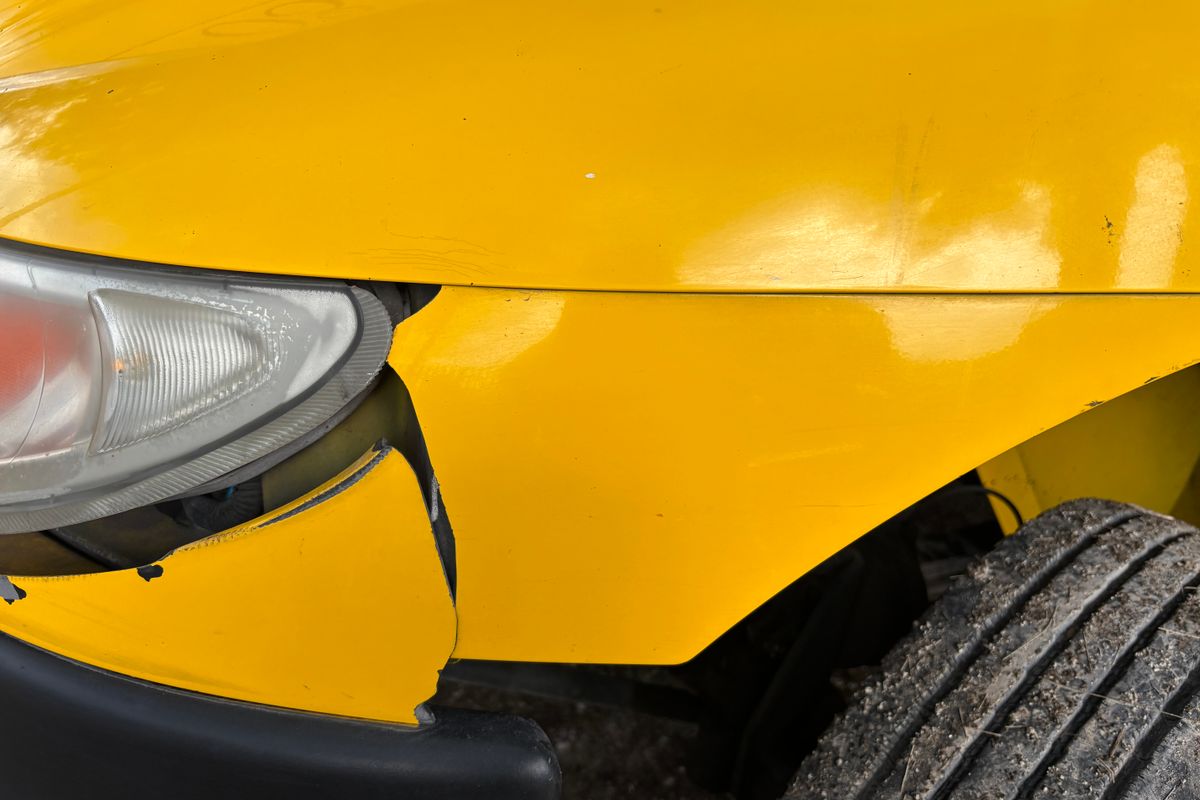
Wracasz do auta i widzisz wgnieciony bok, a sprawcy dawno nie ma. Bez jego danych OC odpada, ale to nie znaczy, że zostajesz z kosztem. Sprawdź, co daje autocasco, kiedy pomoże monitoring i czy warto w ogóle zgłaszać taką szkodę.
Treść zweryfikowana przez: Marta Zielińska (3.08.2026)
Krótko
Bez ustalenia sprawcy pozostaje autocasco, o ile obejmuje szkody parkingowe. Warto sprawdzić monitoring i poszukać świadków, bo dane sprawcy otwierają drogę do jego OC i naprawy bez utraty zniżek. Przy drobnej rysie policz, czy wypłata nie kosztuje więcej w utraconych zniżkach.
Najpierw spróbuj ustalić sprawcę
Dane sprawcy zmieniają wszystko, bo otwierają drogę do jego OC, a wtedy naprawa nie kosztuje Cię nic i nie rusza Twoich zniżek. Zanim odpuścisz, zrób trzy rzeczy.
- Sprawdź monitoring. Zarządca parkingu, sklep albo wspólnota zwykle mają nagrania, ale przechowują je krótko, czasem tylko kilka dni. Wniosek złóż od razu i na piśmie.
- Poszukaj świadków. Zostaw kartkę za wycieraczką sąsiednich aut i zapytaj obsługę parkingu.
- Zgłoś zdarzenie policji. Notatka przydaje się przy zgłoszeniu z autocasco, a przy ucieczce sprawcy uruchamia postępowanie.
Kolizja i odjazd bez pozostawienia danych nie jest drobiazgiem, tylko wykroczeniem. Policja ma narzędzia, których Ty nie masz, w tym dostęp do zapisów z kamer miejskich.
Gdy sprawcy nie da się ustalić
Pozostaje Twoje autocasco. Uwaga na dwa zapisy w ogólnych warunkach: nie każdy wariant obejmuje szkody parkingowe, a tam, gdzie obejmuje, często wiąże się to z udziałem własnym i z obniżeniem zniżek. Sprawdź to przed zgłoszeniem, korzystając z hasła udział własny.
Część zakładów oferuje osobne rozszerzenie na szkody parkingowe bez utraty zniżek, zwykle z limitem jednego albo dwóch zdarzeń w roku. Jeśli parkujesz na ulicy w dużym mieście, to rozszerzenie bywa sensowniejsze niż samo obniżenie ceny polisy.
Czy zgłaszać drobną szkodę
Rysa za tysiąc pięćset złotych przy udziale własnym tysiąc złotych oznacza wypłatę pięciuset złotych i możliwy wzrost składki przez kilka lat. To rachunek, który zwykle wychodzi na niekorzyść zgłoszenia. Policz go w kalkulatorze utraty zniżek, zanim zadzwonisz do ubezpieczyciela.
Przy poważniejszym uszkodzeniu, na przykład wgniecionych drzwiach z uszkodzoną powłoką lakierniczą, rachunek zwykle wygląda odwrotnie i zgłoszenie się opłaca.
Gdy sprawca się znajdzie później
Jeśli policja ustali sprawcę już po wypłacie z Twojego AC, ubezpieczyciel dochodzi zwrotu od jego zakładu w drodze regresu, a Twoje zniżki powinny wrócić do stanu sprzed szkody. Warto o to zapytać na piśmie, bo korekta nie zawsze dzieje się automatycznie. Mechanizm opisuje hasło regres.
Jak udokumentować szkodę
Zrób zdjęcia uszkodzenia z bliska i z odległości, uchwyć całą sytuację parkingową, sfotografuj otoczenie i widoczne kamery. Zapisz dokładną godzinę zdarzenia, jeśli da się ją ustalić z monitoringu. Kolejność czynności po każdej szkodzie zebraliśmy w liście kroków po szkodzie.
Zgłoszenie z własnego AC odbija się na historii ubezpieczenia, więc sprawdź wcześniej, ile realnie kosztują utracone zniżki.
Zanim zgłosisz szkodę z własnego AC
Zgłoszenie kosztuje więcej niż samą naprawę, bo odbija się na cenie polisy przez kolejne lata. Policz to przed decyzją.
Przykład. Rysa na drzwiach i błotniku, naprawa za tysiąc osiemset złotych. Udział własny w umowie to pięćset złotych, więc zakład wypłaci tysiąc trzysta. Utrata zniżki podnosi składkę AC o dwadzieścia do trzydziestu procent na kolejne trzy lata. Przy składce dwóch tysięcy złotych rocznie to od tysiąca dwustu do tysiąca ośmiuset złotych więcej w sumie.
Przy takiej szkodzie zgłoszenie zwykle się nie opłaca. Przy szkodzie za sześć tysięcy rachunek wygląda odwrotnie.
Co zrobić na miejscu
- Zdjęcia uszkodzenia, całego auta i otoczenia z widocznym miejscem parkingowym.
- Sprawdzenie, czy w zasięgu jest kamera sklepu, wspólnoty albo parkingu.
- Zgłoszenie na policję, jeśli chcesz szukać sprawcy. Ustalenie sprawcy przenosi koszt na jego OC i zostawia Twoje zniżki w spokoju.
Gdzie zadzwonić i napisać
Gdy dzieje się teraz
Ubezpieczeniowy Fundusz Gwarancyjny
Sprawca nie miał OC albo uciekł z miejsca zdarzenia. Tu też trafia opłata karna za przerwę w OC.
- Kiedy
- Po wypadku ze sprawcą bez polisy oraz po otrzymaniu wezwania do zapłaty opłaty karnej.
- Koszt
- Zgłoszenie roszczenia jest bezpłatne. Opłatę karną Fundusz może rozłożyć na raty albo umorzyć na wniosek.
- Adres
- Adresu i numeru Fundusz nie podaje na swojej stronie. Dane do korespondencji znajdziesz na otrzymanym piśmie.
- Uwaga
- Pisz zawsze z numerem sprawy z wezwania. Opłatę karną Fundusz może rozłożyć na raty albo umorzyć, ale tylko na wniosek złożony po otrzymaniu wezwania.
Dane sprawdzone na stronach instytucji 7 sierpnia 2026. Pełna lista i kolejność kroków: gdzie szukać pomocy.
Częste pytania
Czy z OC sprawcy dostanę wypłatę bez jego danych?
Czy Ubezpieczeniowy Fundusz Gwarancyjny pokryje taką szkodę?
Jak długo parking przechowuje nagrania?
Czy zgłoszenie z AC zawsze obniża zniżki?
Czy warto naprawiać drobną rysę?
Źródła
- Ustawa z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, Internetowy System Aktów Prawnych isap.sejm.gov.pl
- Opłaty za brak obowiązkowego ubezpieczenia OC i baza polis, Ubezpieczeniowy Fundusz Gwarancyjny ufg.pl
- Poradniki i raporty dla klientów rynku ubezpieczeniowego, Rzecznik Finansowy rf.gov.pl